Kassenbuch VorlageLeere Kassenbuchseiten zum täglichen Ausfüllen von Hand drucken oder Einnahmen und Ausgaben mit laufendem Kassenbestand eintragen. Kostenlos, ohne Anmeldung.
Layout
Ganze Seite · der Ausdruck hat kein Wasserzeichen und kein Logo.
Hinweis: Erstellt mit SnapPaperwork. Nur für echte Kassenvorgänge. Ein Kassenbuch mit erfundenen, weggelassenen oder nachträglich geänderten Einträgen kann Steuerhinterziehung sein. Ihre Eingaben bleiben in Ihrem Browser.
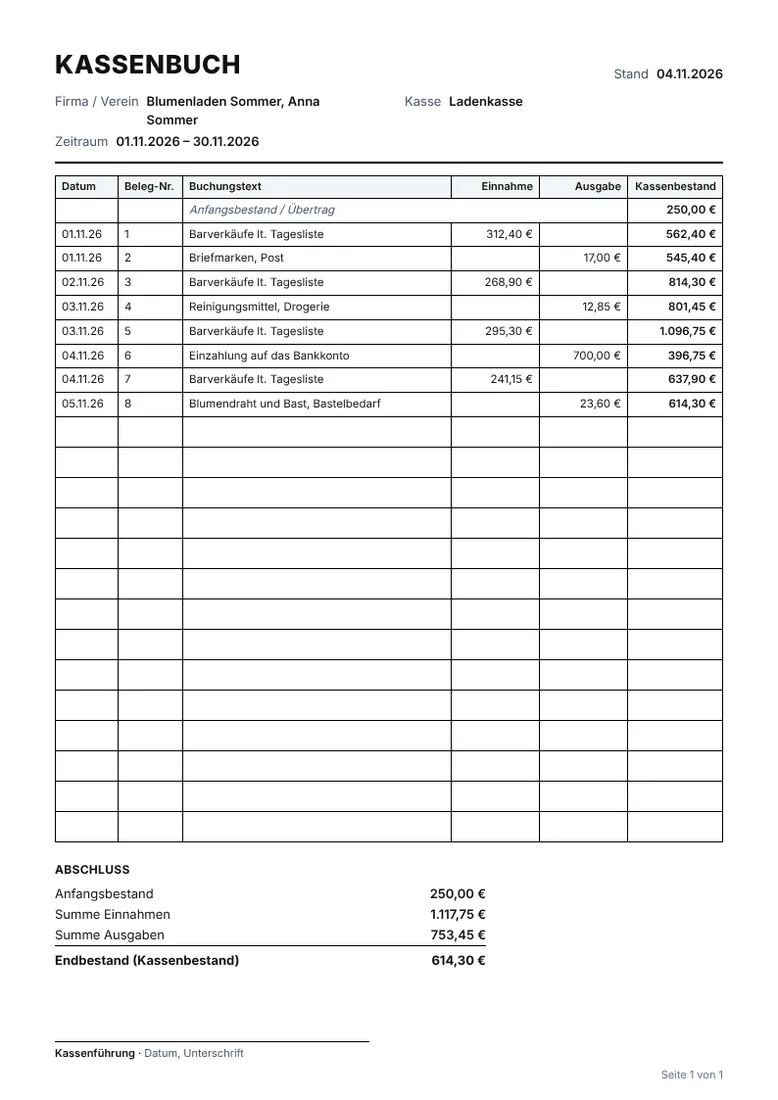
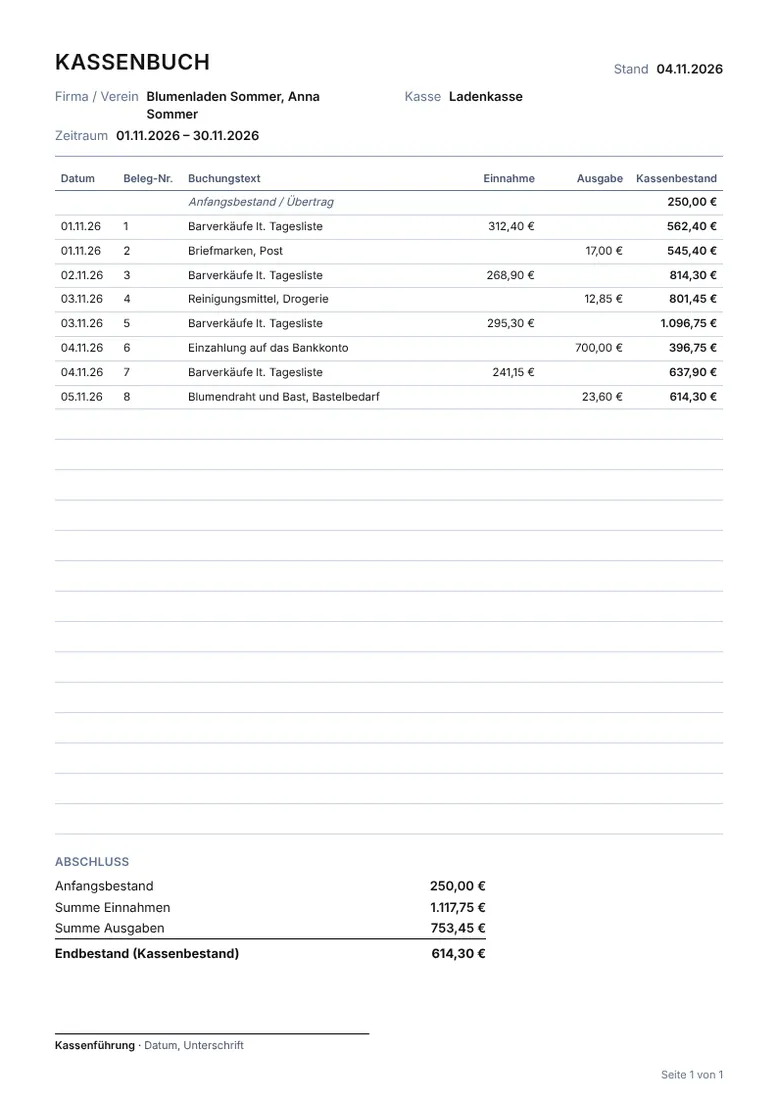
Beispiele2 Layouts mit erfundenen Angaben ausgefüllt. Öffnen Sie eines, um mit diesem Layout zu starten.
Lieber von Hand ausfüllen? Leere Vorlage ausdrucken und handschriftlich ausfüllen.
So nutzen Sie die Kassenbuch Vorlage
-
Kasse und Anfangsbestand eintragen
Tragen Sie Firma oder Verein, die Kasse (zum Beispiel Ladenkasse oder Vereinskasse) und den Anfangsbestand ein. Das ist das Bargeld, das zu Beginn tatsächlich in der Kasse liegt.
-
Leere Seiten drucken
Lassen Sie die Einträge leer: Die Seite wird mit leeren Zeilen gefüllt, und unter „Zusätzliche leere Seiten“ hängen Sie weitere an. Jede Seite hat Spalten für Datum, Beleg-Nr., Buchungstext, Einnahme, Ausgabe und Kassenbestand, unten eine Zeile für Seitensumme und Übertrag.
-
Täglich von Hand eintragen
Schreiben Sie jede Einnahme und jede Ausgabe noch am selben Tag ein, mit Beleg-Nr., und rechnen Sie den Kassenbestand fort. Zählen Sie die Kasse regelmäßig nach: Der gezählte Bestand muss zum Kassenbuch passen.
Tipps
- Nummerieren Sie die Belege fortlaufend und schreiben Sie die Nummer auf den Beleg und ins Kassenbuch. „+ Einnahme“ und „+ Ausgabe“ setzen die nächste Nummer von selbst.
- Ein Fehler wird durchgestrichen, sodass er lesbar bleibt, und richtig daneben geschrieben. Nicht radieren, nicht überkleben, kein Tipp-Ex.
- Der Kassenbestand kann nie unter null fallen: Mehr Geld, als in der Kasse liegt, kann nicht herausgehen. Das Formular warnt, wenn Ihre Zahlen das ergeben.
- Geld, das Sie zur Bank bringen, ist im Kassenbuch eine Ausgabe; Wechselgeld, das Sie von der Bank holen, eine Einnahme.
- Für einen Verein: Mit der Unterschriftslinie „Kassenprüfung“ bestätigen die Kassenprüfer die geprüften Seiten.
- Ob Sie ein Kassenbuch führen müssen und in welcher Form Ihr Finanzamt es anerkennt, klären Sie mit Ihrem Steuerberater oder Finanzamt.
Am Bildschirm ausfüllen oder von Hand?
Sie können Einnahmen und Ausgaben auch hier eintragen; der Kassenbestand, die Seitensummen und der Abschluss werden dann berechnet. Bedenken Sie aber: Alles, was Sie hier eingeben, lässt sich jederzeit ändern, ohne dass die Änderung sichtbar bleibt. Ein solches Formular ist kein elektronisches Kassenbuch im Sinne der Abgabenordnung.
Für ein Kassenbuch, das Sie für die Steuer führen, drucken Sie deshalb leere Seiten aus und tragen jeden Tag von Hand ein. Ausgefüllte Seiten eignen sich als Übersicht, zum Beispiel für eine Vereinsversammlung, oder als Muster. Wenn Sie unsicher sind, fragen Sie Ihren Steuerberater.
Was das Gesetz sagt
Deutschland: Buchungen und Aufzeichnungen sind einzeln, vollständig, richtig, zeitgerecht und geordnet vorzunehmen; Kasseneinnahmen und Kassenausgaben sind täglich festzuhalten (§ 146 Abs. 1 Satz 1 und 2 AO).
Ein Eintrag darf nicht so verändert werden, dass der ursprüngliche Inhalt nicht mehr feststellbar ist, und auch nicht so, dass offen bleibt, ob eine Änderung ursprünglich oder erst später gemacht wurde (§ 146 Abs. 4 AO).
Wer Bücher und Aufzeichnungen auf Datenträgern führt, muss die Grundsätze ordnungsmäßiger Buchführung einhalten, und die Daten müssen während der ganzen Aufbewahrungsfrist verfügbar und lesbar sein; die Regeln aus Absatz 1 bis 4 gelten entsprechend (§ 146 Abs. 5 AO). Diese Regeln gelten auch, wenn ein Unternehmer Bücher führt, ohne dazu verpflichtet zu sein (§ 146 Abs. 6 AO).
Aufbewahrung: Bücher und Aufzeichnungen zehn Jahre, Buchungsbelege acht Jahre, soweit andere Steuergesetze keine kürzeren Fristen zulassen (§ 147 Abs. 1 Nr. 1 und 4, Abs. 3 Satz 1 AO). Die Frist beginnt mit dem Schluss des Kalenderjahrs, in dem die letzte Eintragung gemacht wurde oder der Beleg entstanden ist (§ 147 Abs. 4 AO), und läuft nicht ab, solange die Unterlagen für Steuern von Bedeutung sind, deren Festsetzungsfrist noch nicht abgelaufen ist (§ 147 Abs. 3 AO).
Wer ein Kassenbuch führen muss und welche weiteren Anforderungen die Finanzverwaltung stellt, habe ich nicht am Originaltext geprüft und nenne es hier deshalb nicht. Fragen Sie Ihren Steuerberater oder Ihr Finanzamt.
Österreich und Schweiz: Die Regeln dort habe ich noch nicht am Originaltext geprüft.
Das ist eine Zusammenfassung, keine Rechts- oder Steuerberatung.
Häufige Fragen
Ist die Kassenbuch Vorlage kostenlos?
Ja. Sie brauchen kein Konto, und auf dem Ausdruck gibt es kein Wasserzeichen und kein Logo.
Erkennt das Finanzamt dieses Kassenbuch an?
Das kann ich nicht zusagen. Es kommt darauf an, wie Sie das Kassenbuch führen, nicht auf die Vorlage. Ein am Bildschirm ausgefülltes Formular, das sich jederzeit ändern lässt, ist kein elektronisches Kassenbuch. Drucken Sie leere Seiten und tragen Sie täglich von Hand ein, und klären Sie die Form mit Ihrem Steuerberater oder Finanzamt.
Was ist der Übertrag?
Der Kassenbestand am Ende einer Seite, der oben auf der nächsten Seite weiterläuft. Am Fuß jeder Seite, auf die eine weitere folgt, stehen Seitensumme der Einnahmen, Seitensumme der Ausgaben und der Bestand. Auf leeren Seiten tragen Sie diese Zahlen von Hand ein.
Warum warnt das Formular, wenn der Kassenbestand unter null fällt?
Eine Kasse kann nicht weniger als nichts enthalten. Ein negativer Bestand zeigt fast immer einen Fehler: eine vergessene Einnahme, eine falsche Reihenfolge oder einen falschen Anfangsbestand.
Wie lange muss ich das Kassenbuch aufbewahren?
Nach § 147 AO Bücher und Aufzeichnungen zehn Jahre und Buchungsbelege acht Jahre, gerechnet ab dem Ende des Jahres der letzten Eintragung, soweit andere Steuergesetze keine kürzeren Fristen zulassen. Für Österreich und die Schweiz habe ich die Regeln nicht geprüft.
Werden meine Eingaben gespeichert?
Nur in Ihrem Browser auf diesem Gerät. Nichts wird an mich gesendet. Ein anderer Browser, ein anderes Gerät oder ein privates Fenster sieht die Daten nicht.