Kassenbon Vorlage kostenlosVerkaufte Artikel eintragen, in der Vorschau prüfen und den Beleg drucken oder als PDF speichern. Für Verkäufe ohne Registrierkasse, kostenlos und ohne Anmeldung.
Layout
Ganze Seite · der Ausdruck hat kein Wasserzeichen und kein Logo.
Dieser Beleg ist länger als eine Seite und wird auf zwei Seiten gedruckt. Kürzen Sie die Artikelnamen oder die Hinweise, oder wählen Sie ein anderes Layout.
Hinweis: Erstellt mit SnapPaperwork. Nur für echte Verkäufe, die Sie selbst getätigt haben. Erstellen Sie keine Belege über Käufe, die nicht stattgefunden haben, oder im Namen eines anderen Geschäfts: Gefälschte Belege, etwa für eine Spesen- oder Kostenabrechnung, sind Betrug. Ihre Eingaben bleiben in Ihrem Browser.
Beispiele3 Layouts mit erfundenen Angaben ausgefüllt. Öffnen Sie eines, um mit diesem Layout zu starten.
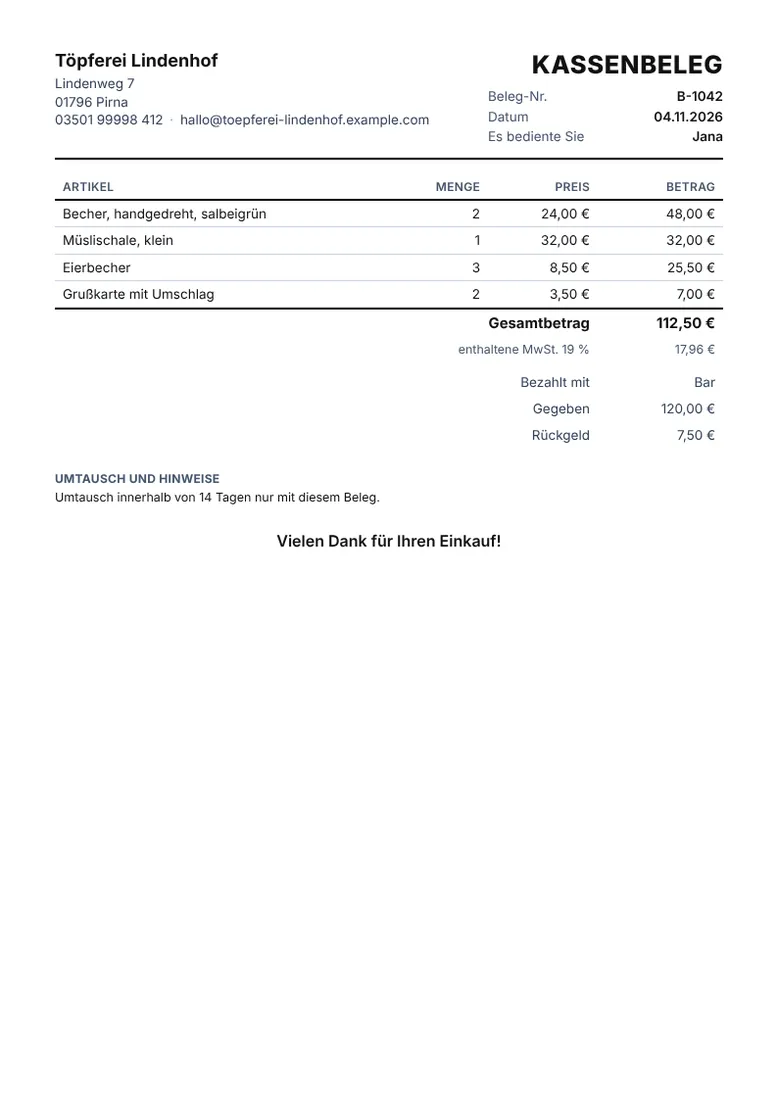 Standard-Layout
KlassischOben Ihr Logo und Ihre Angaben, rechts Titel und Belegnummer.
Mit diesem Layout startenÖffnen
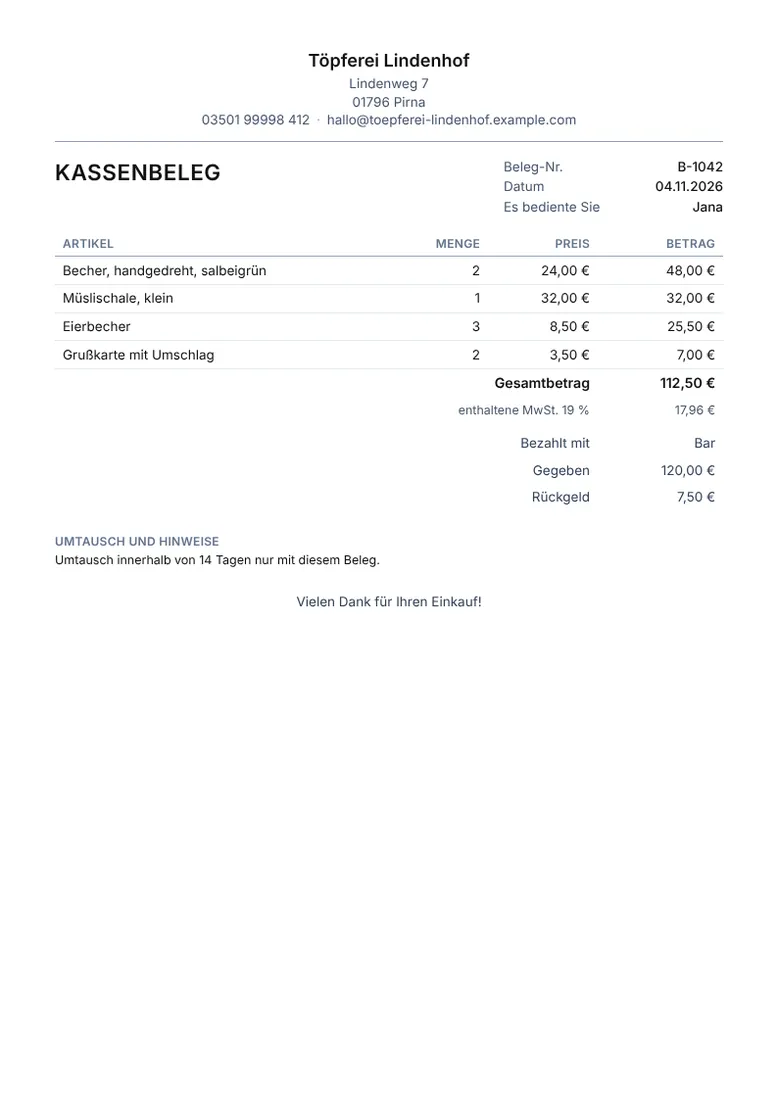 Layout
SchlichtZentrierte Kopfzeile, dünne Linien, wenig Tinte.
Mit diesem Layout startenÖffnen
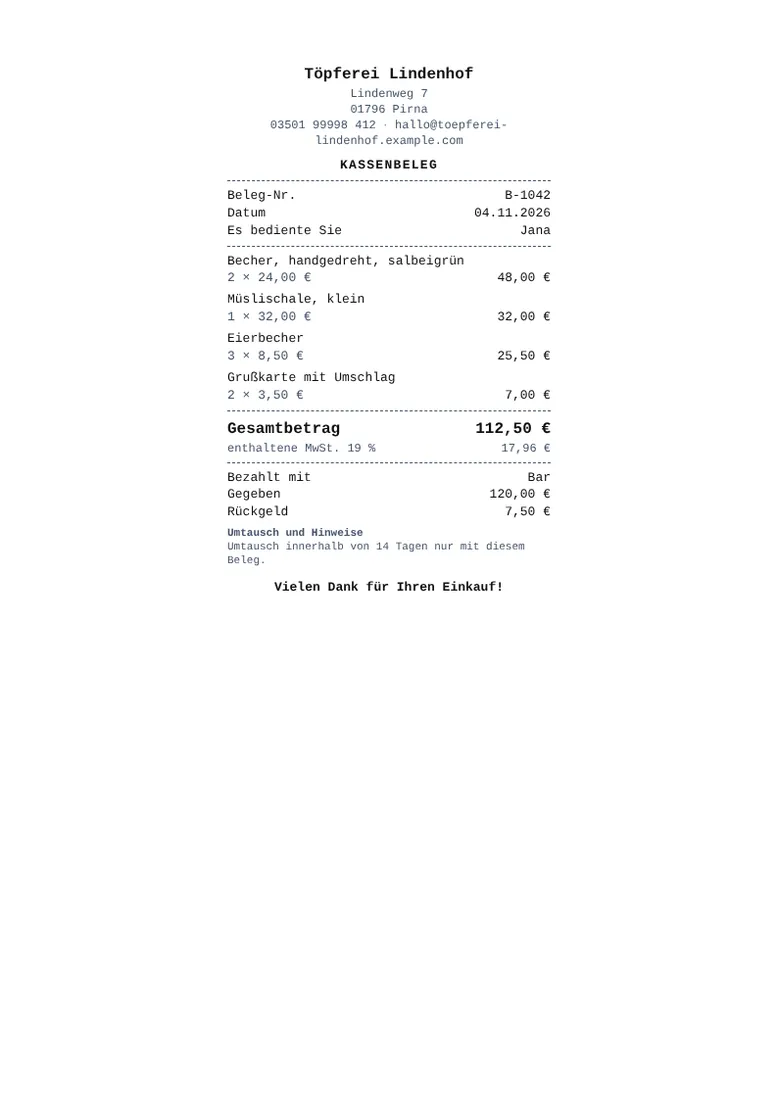 Layout
KassenbonSchmal wie ein Kassenbon, in Schreibmaschinenschrift.
Mit diesem Layout startenÖffnen
Lieber von Hand ausfüllen? Leere Vorlage ausdrucken und handschriftlich ausfüllen.
So erstellen Sie Ihren Kassenbeleg
-
Ihre Angaben eintragen
Tragen Sie Ihren Namen oder Ihre Firma und Ihre vollständige Anschrift ein, auf Wunsch mit Logo, Telefon und E-Mail. Die Angaben bleiben in Ihrem Browser gespeichert, sodass Sie sie nur einmal eingeben.
-
Artikel und Preise eintragen
Listen Sie die verkauften Artikel mit Menge und Einzelpreis auf, und zwar inklusive MwSt. Tragen Sie Ihren MwSt.-Satz ein; der Beleg zeigt den Gesamtbetrag und darunter die darin enthaltene MwSt. Als Kleinunternehmer setzen Sie stattdessen das Häkchen bei § 19 UStG.
-
Zahlung angeben und drucken
Wählen Sie die Zahlungsart und tragen Sie bei Barzahlung den gegebenen Betrag ein: Der Beleg zeigt dann das Rückgeld. Drucken Sie den Beleg oder speichern Sie ihn als PDF. Mit „Neuer Verkauf“ bleiben Ihre Angaben stehen, und die Belegnummer zählt weiter.
Tipps für Marktstand, Hofladen und Flohmarkt
- Drucken Sie vor dem Markttag einen Stapel Belege mit Ihren Angaben aus und füllen Sie Artikel und Betrag von Hand aus. Oder füllen Sie den Beleg am Handy aus und teilen Sie ihn als PDF.
- Die Vorlage rechnet mit einem MwSt.-Satz für den ganzen Beleg. Verkaufen Sie Waren mit verschiedenen Steuersätzen, schreiben Sie am einfachsten für jeden Satz einen eigenen Beleg.
- Einen Rabatt können Sie als Prozentsatz („10 %“) oder als Betrag („5“) eintragen. Die enthaltene MwSt. wird auf den Betrag nach Abzug des Rabatts gerechnet.
- Schreiben Sie unter „Umtausch oder Hinweise“, ob und wie lange Kunden Ware umtauschen können, zum Beispiel „Umtausch innerhalb von 14 Tagen mit diesem Beleg“.
- Behalten Sie von jedem Beleg ein Exemplar, zum Beispiel als PDF. Die fortlaufende Nummer hilft Ihnen, jeden Verkauf wiederzufinden.
- Liegt der Gesamtbetrag über 250 €, nutzen Sie besser die Rechnung Vorlage auf dieser Website: Dort gibt es Felder für Kunde, Steuernummer und Rechnungsnummer.
Was das Gesetz sagt
Deutschland: Ein Beleg, mit dem Sie als Unternehmer über einen Verkauf abrechnen, ist umsatzsteuerlich eine Rechnung, ganz gleich, wie er heißt (§ 14 Abs. 1 UStG). Liegt der Gesamtbetrag bei höchstens 250 Euro, genügen weniger Angaben (Kleinbetragsrechnung): Ihr vollständiger Name und Ihre vollständige Anschrift, das Ausstellungsdatum, Menge und Art der verkauften Waren sowie der Betrag und die darin enthaltene Steuer in einer Summe mit dem Steuersatz, oder ein Hinweis auf eine Steuerbefreiung (§ 33 UStDV). Name und Anschrift des Kunden, eine Rechnungsnummer und Ihre Steuernummer verlangt § 33 UStDV nicht.
Kleinunternehmer ist, wer im Vorjahr höchstens 25.000 Euro und im laufenden Jahr höchstens 100.000 Euro Gesamtumsatz hat (§ 19 Abs. 1 UStG). Kleinunternehmer weisen keine Umsatzsteuer aus. Ihre Rechnung nennt den Betrag mit einem Hinweis, dass die Steuerbefreiung für Kleinunternehmer gilt (§ 34a UStDV); § 34a Satz 2 UStDV lässt § 33 UStDV unberührt. Wer Umsatzsteuer ausweist, obwohl er dazu nicht berechtigt ist, schuldet den ausgewiesenen Betrag (§ 14c Abs. 2 UStG).
Über 250 Euro braucht eine Rechnung die Angaben nach § 14 Abs. 4 UStG, unter anderem Name und Anschrift des Kunden, Ihre Steuernummer oder USt-IdNr., eine fortlaufende Rechnungsnummer und das nach Steuersätzen aufgeschlüsselte Nettoentgelt mit Steuerbetrag. Ein Doppel jeder Rechnung bewahren Sie acht Jahre auf, gerechnet ab Ende des Jahres, in dem sie ausgestellt wurde (§ 14b Abs. 1 UStG).
Schweiz: Eine Rechnung ist auf Verlangen auszustellen. Sie nennt in der Regel Name und Ort beider Seiten, die Nummer im Register der steuerpflichtigen Personen, Art und Umfang der Leistung, das Entgelt sowie Steuersatz und Steuerbetrag; ist die Steuer im Entgelt enthalten, genügt der Steuersatz (Art. 26 MWSTG). Wer nicht im Register eingetragen ist, darf in Rechnungen nicht auf die Steuer hinweisen (Art. 27 Abs. 1 MWSTG).
Österreich: Die österreichischen Regeln habe ich noch nicht am Originaltext geprüft.
Das ist eine Zusammenfassung, keine Rechtsberatung. Fragen Sie im Zweifel Ihre Steuerberatung oder Ihr Finanzamt.
- § 33 UStDV: Rechnungen über Kleinbeträge (gesetze-im-internet.de)
- § 34a UStDV: Rechnungen von Kleinunternehmern
- § 19 UStG: Besteuerung der Kleinunternehmer
- § 14 UStG: Ausstellung von Rechnungen
- § 14b UStG: Aufbewahrung von Rechnungen
- § 14c UStG: Unrichtiger oder unberechtigter Steuerausweis
- Art. 26 MWSTG: Rechnung (Fedlex, Schweizerische Bundeskanzlei)
- Art. 27 MWSTG: Unrichtiger oder unberechtigter Steuerausweis
Häufige Fragen
Ist die Kassenbon Vorlage kostenlos?
Ja. Sie brauchen kein Konto, und auf dem Ausdruck gibt es kein Wasserzeichen und kein Logo von uns.
Was muss auf einem Kassenbeleg bis 250 € stehen?
Nach § 33 UStDV: Ihr vollständiger Name und Ihre Anschrift, das Datum, Menge und Art der Ware sowie der Betrag und die enthaltene Steuer in einer Summe mit dem Steuersatz. Als Kleinunternehmer steht statt des Steuersatzes ein Hinweis auf die Steuerbefreiung. Das Formular zeigt Ihnen, welche dieser Angaben noch fehlen.
Wie wird die MwSt. berechnet?
Sie tragen die Preise inklusive MwSt. ein. Die Vorlage zeigt den Gesamtbetrag und darunter die darin enthaltene MwSt., bei 19 % also 19/119 des Gesamtbetrags. Ein Rabatt wird vorher abgezogen.
Ich bin Kleinunternehmer. Was muss ich tun?
Setzen Sie das Häkchen „Kleinunternehmer (§ 19 UStG)“. Der Beleg zeigt dann keine MwSt. und darunter den Hinweis, dass die Steuerbefreiung für Kleinunternehmer gilt. Den Satz können Sie umformulieren; das Formular erinnert Sie dann daran, dass der Hinweis enthalten sein muss.
Was ist, wenn der Verkauf mehr als 250 € kostet?
Dann gelten die vereinfachten Angaben nicht, und die Rechnung braucht unter anderem Name und Anschrift des Kunden, Ihre Steuernummer und eine Rechnungsnummer (§ 14 Abs. 4 UStG). Nutzen Sie dafür die Rechnung Vorlage.
Werden meine Angaben gespeichert?
Nur in Ihrem eigenen Browser, damit Ihre Angaben beim nächsten Mal noch da sind. Nichts wird an uns gesendet.