Modello di ricevuta di pagamentoCompila una ricevuta con l’importo in lettere, firma e stampa. Gratis e senza registrazione.
Modello
Pagina intera · il foglio stampato non ha filigrana né logo.
Questa ricevuta è più lunga di una pagina e verrà stampata su due. Accorcia le note oppure disattiva «Due copie nella stessa pagina».
Attenzione: Creato con SnapPaperwork. Solo per pagamenti effettivamente ricevuti. Una ricevuta per una somma non pagata, o con importo o data falsi, è illegale. Ciò che scrivi resta nel tuo browser.
Modelli correlati
Si abbina bene a questo
Come fare una ricevuta di pagamento
-
Scrivi chi paga e chi riceve
Inserisci il nome di chi ha consegnato il denaro e poi quello di chi l’ha ricevuto, persona o attività. L’indirizzo e il telefono sono facoltativi; se vuoi, scrivi il codice fiscale o la partita IVA di chi riceve nell’indirizzo.
-
Indica l’importo e la causale
Scrivi l’importo ricevuto, per esempio 1.250,50. Il modello lo scrive in lettere da solo. In «Causale» spiega per che cosa è il pagamento: un lavoro, un numero di preventivo o un acconto.
-
Firma e stampa
Compila il luogo, firma con il mouse o con il dito, oppure a mano sulla copia stampata, e stampa. Con «Due copie nella stessa pagina» una copia resta a chi ha pagato e una a chi ha ricevuto.
Che cosa deve contenere una ricevuta
- Il nome di chi ha pagato e di chi ha ricevuto il denaro; se vuoi, anche il codice fiscale o la partita IVA di chi riceve
- L’importo in cifre e in lettere, con la valuta
- La causale: un lavoro, un acconto, la vendita di un oggetto…
- Il luogo e la data del pagamento
- La modalità di pagamento: contanti, assegno, bonifico, carta
- Il saldo residuo, se è un pagamento parziale
- Un numero di ricevuta e la firma di chi riceve il denaro
Consigli
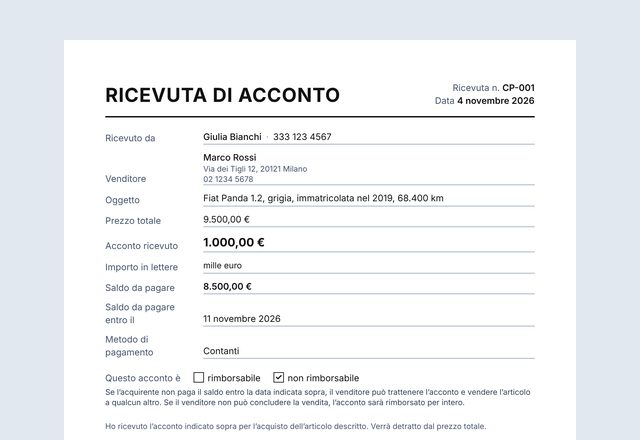
- Se è un acconto o un pagamento parziale, indica anche l’importo dovuto: la ricevuta mostra il saldo residuo e, se vuoi, la data entro cui va pagato.
- Numera le ricevute in ordine (R-001, R-002…) per ritrovarle facilmente.
- Scegli il titolo «Ricevuta di pagamento in contanti» se il pagamento è in contanti: la modalità di pagamento passa da sola a «Contanti».
- Rileggi l’importo in lettere prima di firmare: deve coincidere con quello in cifre. Il modello scrive «milleduecentocinquanta euro e cinquanta centesimi» per l’Italia e «milleduecentocinquanta franchi e cinquanta centesimi» per la Svizzera.
- In Italia, per una ricevuta di oltre 77,47 € che non riguarda un’operazione soggetta a IVA, sul foglio compare il riquadro vuoto per la marca da bollo da 2,00 €: incolla lì la marca prima di consegnare la copia, oppure togli il riquadro se non serve.
- Se il pagamento è un bonifico, conserva anche la ricevuta della banca insieme a questa ricevuta.
- Firma a mano la copia stampata e conserva un PDF.
Cosa dice la legge
Italia: il creditore che riceve il pagamento deve, a richiesta e a spese del debitore, rilasciare quietanza e farne annotazione sul titolo, se questo non è restituito al debitore; il rilascio di una quietanza per il capitale fa presumere il pagamento degli interessi (art. 1199 Codice civile).
Italia, contanti: è vietato il trasferimento di denaro contante, in euro o in valuta estera, a qualsiasi titolo tra soggetti diversi, persone fisiche o giuridiche, quando il valore è complessivamente pari o superiore a 5.000 euro (soglia in vigore dal 1° gennaio 2023). Il divieto vale anche se il trasferimento è fatto con più pagamenti inferiori alla soglia che appaiono artificiosamente frazionati; sopra il limite il trasferimento può avvenire solo tramite banche, Poste italiane, istituti di moneta elettronica e istituti di pagamento (art. 49, commi 1 e 3-bis, D.Lgs. 231/2007).
Italia, imposta di bollo: le ricevute e quietanze rilasciate dal creditore, o da altri per suo conto, a liberazione totale o parziale di un debito in denaro sono soggette all’imposta di bollo di 2,00 euro per ogni esemplare. L’imposta non è dovuta quando la somma non supera 77,47 euro, salvo che si tratti di una ricevuta a saldo per una somma inferiore al debito originario senza l’indicazione di questo o delle quietanze precedenti, o per una somma indeterminata; non è dovuta neppure per la ricevuta apposta su un documento già bollato o esente. Sono esenti le ricevute per spese di condominio e i documenti relativi al pagamento di corrispettivi di operazioni soggette a IVA; se su questi documenti non risulta evidenziata l’imposta, l’esenzione vale a condizione che riportino l’indicazione che sono emessi in relazione al pagamento di corrispettivi di operazioni assoggettate a IVA (art. 13 della Tariffa e art. 6 della Tabella, DPR 642/1972; art. 7-bis, comma 3, D.L. 43/2013). Dal 1° gennaio 2027 il DPR 642/1972 è sostituito dal Testo unico D.Lgs. 123/2025 (Allegato 3, art. 9 della Tariffa), con gli stessi importi di 2,00 euro e 77,47 euro. Il riquadro per la marca da bollo sul foglio e la frase per le operazioni soggette a IVA sono una scelta di questo modello, non un testo prescritto dalla legge. Non ho letto a chi spetti l’acquisto della marca né le sanzioni.
Italia, fattura e corrispettivi: per ciascuna operazione imponibile chi cede il bene o presta il servizio emette fattura; tra soggetti residenti o stabiliti in Italia si emettono esclusivamente fatture elettroniche tramite il Sistema di Interscambio, e una fattura emessa in altro modo si intende non emessa. Nel commercio al minuto e nelle attività assimilate la fattura non è obbligatoria se il cliente non la chiede entro il momento dell’operazione, ma i corrispettivi giornalieri si memorizzano elettronicamente e si trasmettono all’Agenzia delle entrate, al posto della certificazione fiscale cartacea (artt. 21 e 22 DPR 633/1972; artt. 1 e 2 D.Lgs. 127/2015; dal 1° gennaio 2027 queste norme confluiscono nel Testo unico IVA, D.Lgs. 10/2026, di cui non ho letto i nuovi numeri di articolo). Questa ricevuta prova il pagamento tra le parti, ma non è una fattura né un documento fiscale: chi ha partita IVA non può usarla al posto della fattura elettronica o della trasmissione dei corrispettivi.
Svizzera: il debitore che fa un pagamento ha diritto di chiedere una quitanza e, se paga l’intero debito, anche la restituzione o l’annullamento del titolo di credito; se il pagamento non è integrale, può pretendere, oltre alla quitanza, che il pagamento sia menzionato sul titolo (art. 88 CO). Quando sono dovuti interessi o altre prestazioni periodiche e si rilascia senza riserva la quitanza per una prestazione posteriore, si presumono pagate le prestazioni scadute prima; la quitanza per il capitale fa presumere il pagamento degli interessi (art. 89 CO).
Svizzera, contanti: i commercianti, cioè chi negozia beni a titolo professionale ricevendo denaro contante, che in una transazione commerciale ricevono più di 100 000 franchi in contanti devono identificare la controparte, accertare l’avente economicamente diritto e allestire e conservare i relativi documenti; vale anche se il pagamento è suddiviso in più parti che complessivamente superano la soglia. Per metalli preziosi e pietre preziose la soglia è di 15 000 franchi (artt. 2 e 8a LRD). Tra privati la legge sul riciclaggio non fissa un limite al pagamento in contanti; non ho verificato altre norme federali o cantonali.
Tutto questo è un riassunto, non una consulenza legale o fiscale. Non ho letto le pagine dell’Agenzia delle entrate, le eccezioni al limite dei contanti né le norme sul registratore telematico.
- Codice civile, art. 1199 (Normattiva)
- D.Lgs. 231/2007, art. 49: limite ai contanti (Normattiva)
- DPR 642/1972: imposta di bollo (Normattiva)
- D.L. 43/2013, art. 7-bis (Normattiva)
- D.Lgs. 123/2025, Testo unico dal 2027 (Gazzetta Ufficiale)
- DPR 633/1972, art. 21: fattura (Normattiva)
- DPR 633/1972, art. 22: commercio al minuto (Normattiva)
- D.Lgs. 127/2015, art. 1: fatturazione elettronica (Normattiva)
- Codice delle obbligazioni, artt. 88 e 89 (Fedlex)
- Legge sul riciclaggio di denaro, art. 8a (Fedlex)
Domande frequenti
Il modello di ricevuta di pagamento è gratuito?
Sì. Non serve un account, e il foglio stampato non ha filigrana né logo.
L’importo viene scritto in lettere da solo?
Sì. 1.250,50 € diventa «milleduecentocinquanta euro e cinquanta centesimi» e CHF 1’250.50 diventano «milleduecentocinquanta franchi e cinquanta centesimi». Puoi sempre correggere il testo sul foglio.
Che differenza c’è tra una ricevuta e una fattura?
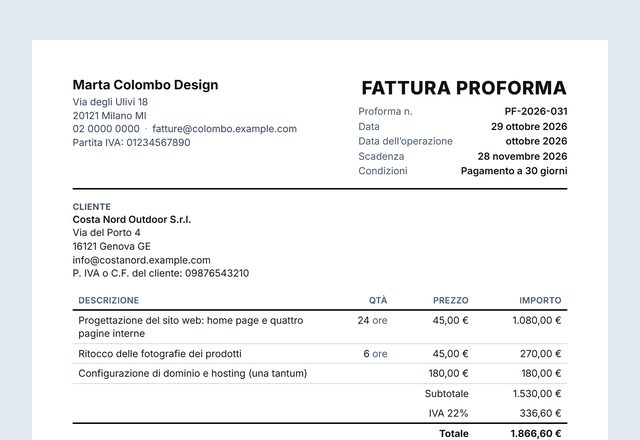
Una ricevuta prova che hai ricevuto una somma. La fattura è un documento fiscale che descrive la vendita o il servizio. In Italia chi ha partita IVA emette fattura elettronica tramite il Sistema di Interscambio o, nei negozi, trasmette i corrispettivi: questo modello non sostituisce né l’una né gli altri.
Serve la marca da bollo sulla ricevuta?
In Italia una ricevuta di oltre 77,47 € che non riguarda un’operazione soggetta a IVA è soggetta all’imposta di bollo di 2,00 € per ogni esemplare. Per questo, quando l’importo supera 77,47 €, sul foglio compare un riquadro vuoto dove incollare la marca. Se la ricevuta riguarda un’operazione soggetta a IVA, spunta la casella apposita: il modello stampa la frase prevista al posto del riquadro. I dettagli sono in «Cosa dice la legge».
Posso pagare qualsiasi importo in contanti?
In Italia no: è vietato trasferire in contanti 5.000 € o più tra soggetti diversi, anche tra privati e anche con pagamenti frazionati (art. 49 D.Lgs. 231/2007). In Svizzera non c’è un limite generale per i privati; un commerciante che riceve più di 100 000 franchi in contanti ha obblighi di identificazione (art. 8a LRD). Il modulo ti avvisa quando l’importo in contanti supera la soglia.
Posso fare una ricevuta per un acconto o un pagamento parziale?
Sì. Scrivi l’importo ricevuto e l’importo totale dovuto. La ricevuta mostra allora il saldo residuo e, se vuoi, la data entro cui pagarlo.
Posso stampare due ricevute nella stessa pagina?
Sì, con i modelli «Semplice», «Lettera» e «Striscia stretta». Spunta «Due copie nella stessa pagina»: il foglio è diviso da una linea di taglio, una copia per chi ha pagato e una per chi ha ricevuto.
I miei dati vengono conservati?
Solo nel tuo browser, perché li ritrovi la prossima volta. Nulla arriva a me. Se usi un computer condiviso, premi poi «Cancella tutto».