Plantilla de factura gratisRellene su factura, compruébela en la vista previa e imprímala o guárdela en PDF. Gratis, sin registro. En México, Colombia y Argentina la factura válida es electrónica: lea el aviso del formulario.
Diseño
Página entera · la hoja impresa no lleva marca de agua ni logo.
Esta factura ocupa más de una página y se imprimirá en dos. Acorte las descripciones o las observaciones, o pruebe otro diseño.
Atención: Creado con SnapPaperwork. Solo para facturas reales, de entregas o servicios que haya prestado. No haga facturas a nombre de otra empresa ni cobre IVA que no vaya a declarar. Lo que escribe se queda en su navegador.
Ejemplos3 diseños rellenados con datos de ejemplo. Abra uno para empezar con ese diseño.
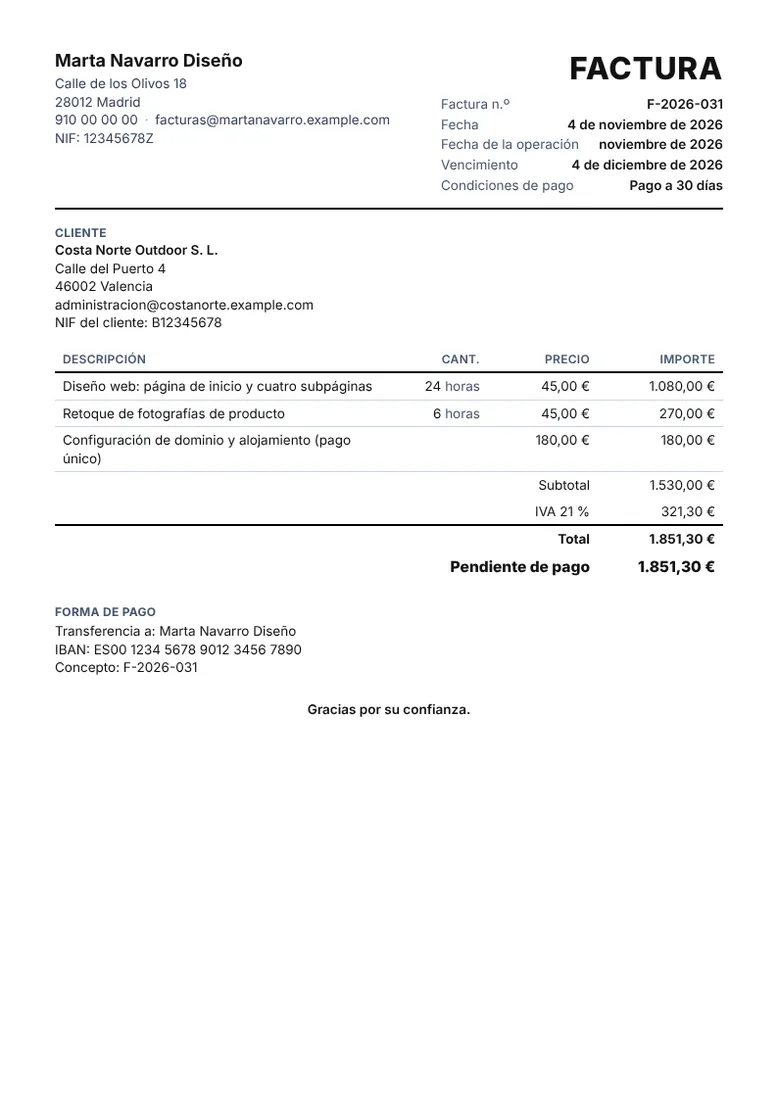
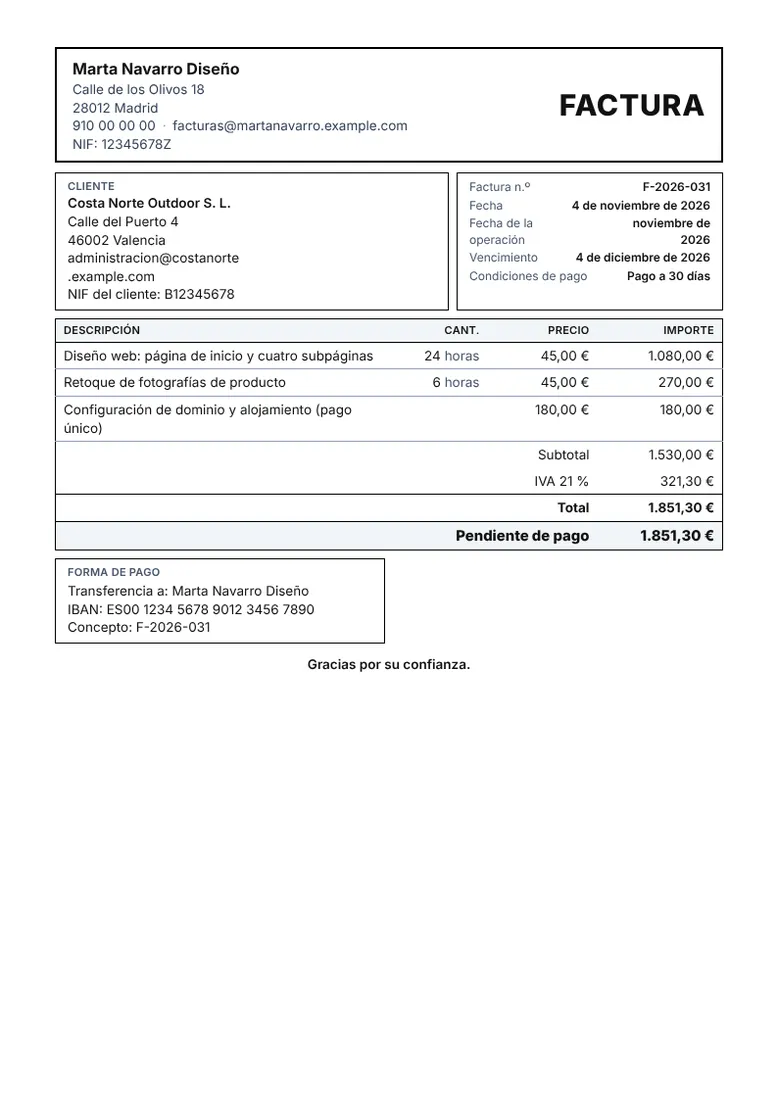
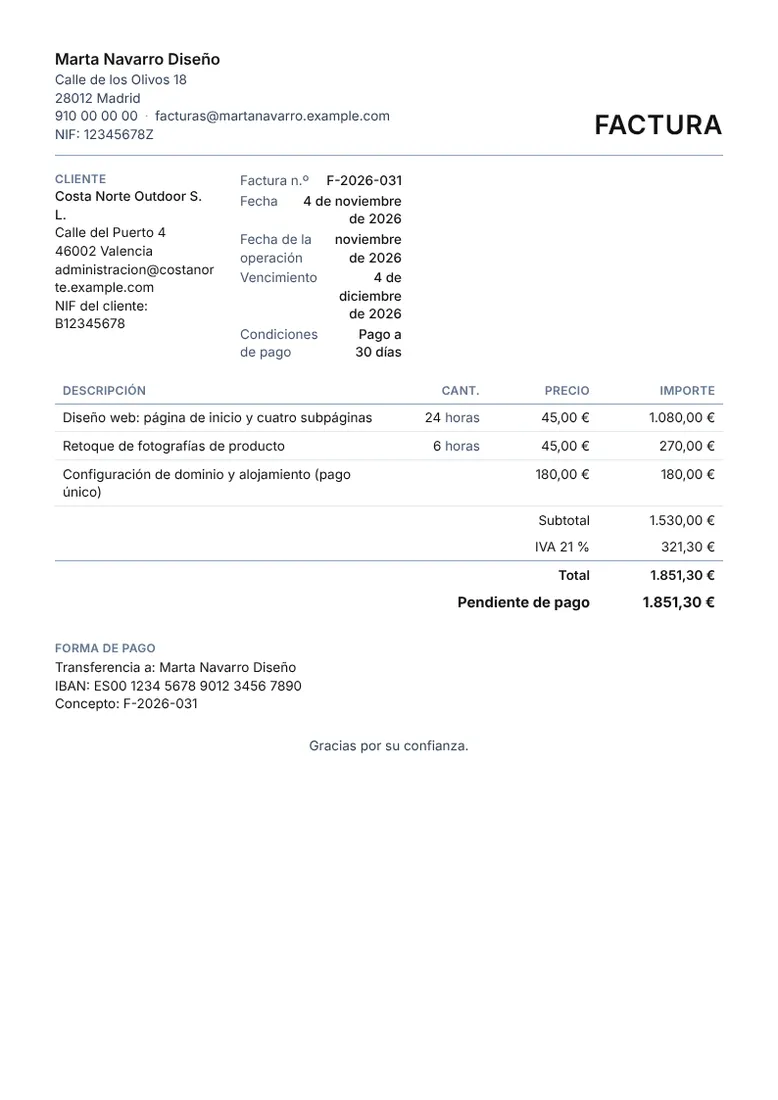
Plantillas relacionadas
Combina bien con esta
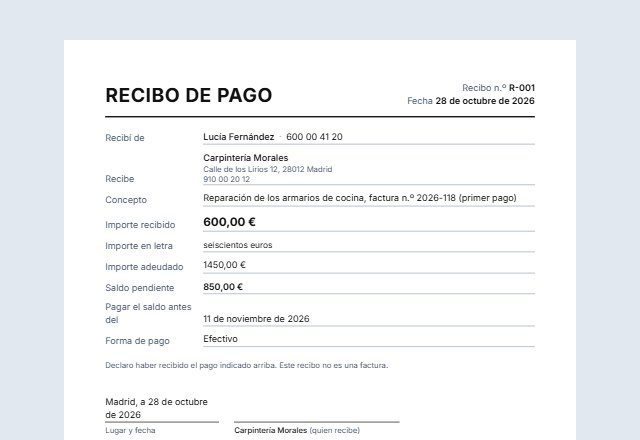 Recibo de pago¿El cliente pagó la factura?Abrir
 Presupuesto¿Presupuesta primero el trabajo?Abrir
 Orden de trabajo¿Anota el trabajo realizado?Abrir
 Estado de cuenta¿El cliente tiene varias facturas abiertas?Abrir
 Papel con membrete¿Escribe a un cliente?Abrir
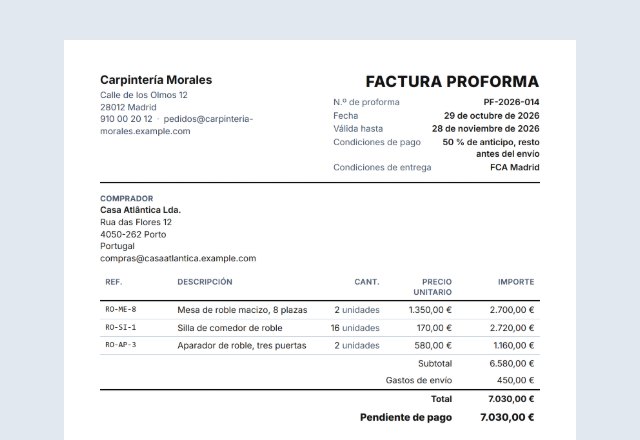 Factura proforma¿Necesita el pago antes de enviar?Abrir
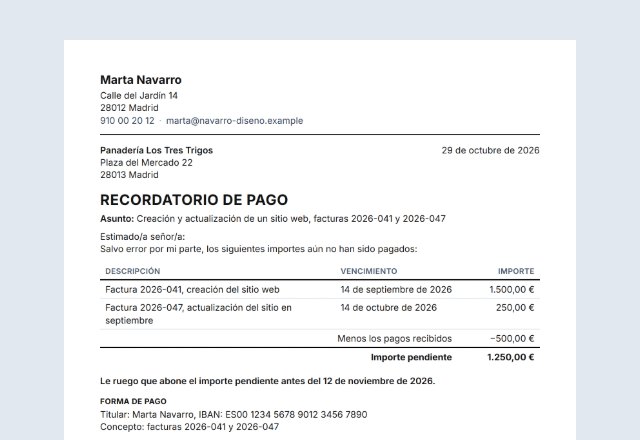 Recordatorio de pago¿Factura aún sin pagar?Abrir
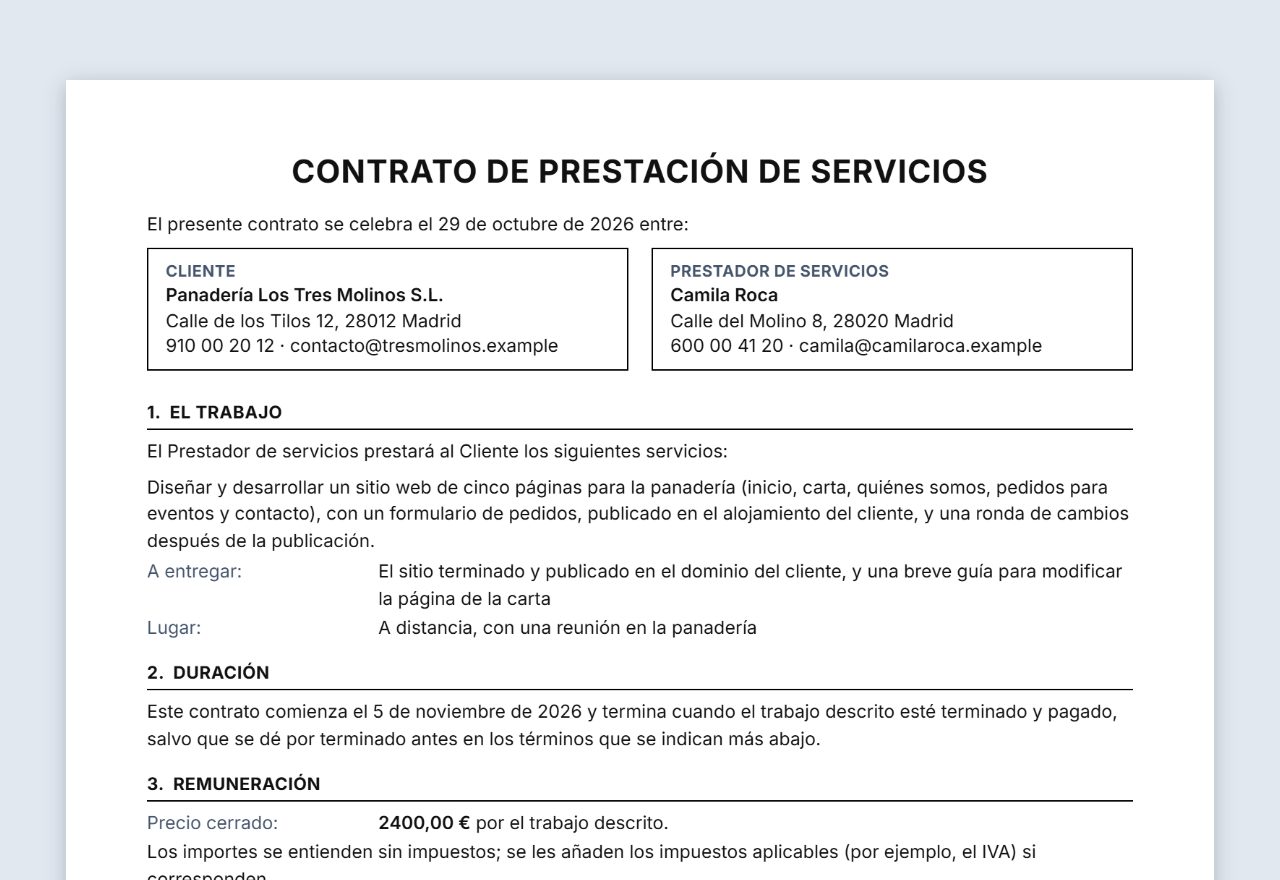 Contrato de servicios¿Trabaja con un contrato?Abrir
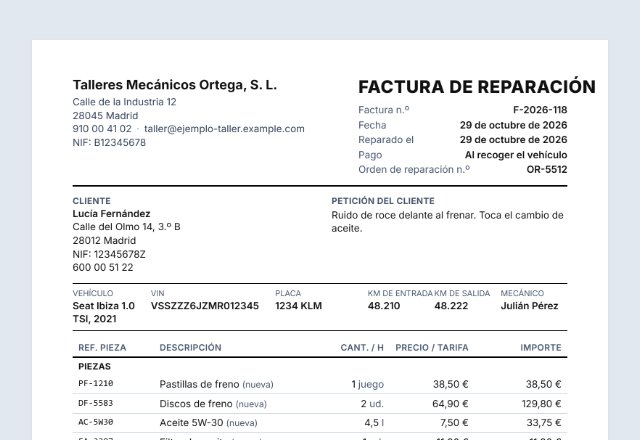 Factura de taller¿Factura una reparación de coche?Abrir
¿Prefiere rellenarlo a mano? Imprima la plantilla en blanco y rellénela con bolígrafo.
Cómo hacer su factura en 3 pasos
-
Sus datos y los del cliente
Escriba su nombre o razón social, su domicilio y su NIF (en México el RFC, en Colombia el NIT, en Argentina el CUIT), y después el nombre, el domicilio y el número fiscal del cliente. Sus datos se guardan en el navegador: los escribe una sola vez.
-
Las líneas, la fecha de la operación y el IVA
Añada los servicios o artículos con su cantidad y su precio sin IVA, la fecha de la operación y el tipo de IVA. La plantilla calcula el importe sin IVA, el IVA por tipo y el total. Si la operación está exenta o se aplica la inversión del sujeto pasivo, marque la casilla: el IVA desaparece y se imprime la mención.
-
Revisar, imprimir o enviar en PDF
Bajo el formulario, un recuadro avisa de lo que aún falta en una factura completa. Imprima la factura o guárdela en PDF. Con «Empezar una factura nueva» se conservan sus datos y los del cliente y el número de factura sube una unidad.
IVA, exenciones y condiciones de pago
- El tipo de IVA que escriba vale para toda la factura. Si una línea lleva otro tipo, escríbalo en la casilla pequeña junto a la descripción: la factura mostrará entonces, por tipo, la base imponible y el IVA, y una columna con el tipo de cada línea.
- Un descuento se reparte en proporción entre los tipos. Los gastos de envío siguen el tipo de la factura; póngalos como una línea normal si llevan otro tipo.
- Operación exenta (España): marque la casilla y la factura no llevará IVA. La mención se imprime sin norma: añada la que exime la operación, haciendo clic en la mención o en «Textos».
- Inversión del sujeto pasivo (España): marque la casilla; la factura no lleva IVA y se imprime esa mención. Si se trata de una «facturación por el destinatario», escríbalo en las observaciones.
- Esta plantilla no calcula retenciones de IRPF. Si debe aplicar una, indíquela en las observaciones y compruebe con su gestor cómo hacerlo.
- El vencimiento se calcula a partir de las condiciones de pago («Pago a 30 días»); también puede escribir una fecha. Con «Pago al contado» vence el mismo día.
Lo que dice la ley
España: toda factura debe contener número y, en su caso, serie (la numeración dentro de cada serie es correlativa); fecha de expedición; nombre o razón social, NIF y domicilio del expedidor y del destinatario; descripción de las operaciones; tipo impositivo y cuota de IVA consignada por separado; fecha de la operación si es distinta de la de expedición; y, si la operación está exenta o no sujeta, la referencia a la norma correspondiente u otras menciones, por ejemplo «inversión del sujeto pasivo» o «facturación por el destinatario» (art. 6 del Real Decreto 1619/2012). Puede expedirse factura simplificada hasta 400 € (IVA incluido), o hasta 3.000 € en determinadas operaciones como las ventas al por menor, con un contenido reducido (arts. 4 y 7).
Plazo: las facturas deben expedirse al realizarse la operación; cuando el destinatario es empresario o profesional que actúa como tal, antes del día 16 del mes siguiente a aquel en que se haya producido el devengo del impuesto (art. 11).
Verifactu: quienes usen un sistema informático de facturación deberán emplear uno adaptado al Reglamento Verifactu antes del 1 de enero de 2027 (contribuyentes del Impuesto sobre Sociedades) o antes del 1 de julio de 2027 (el resto). El Ministerio de Hacienda anunció el 5 de octubre de 2026 su intención de aplazarlo a octubre de 2028, pendiente de aprobación. Según la AEAT, la facturación manual y el uso de procesadores de texto u hojas de cálculo solo para escribir e imprimir facturas no están afectados; sí lo están las hojas de cálculo con macros que generen libros registro. No se aplica en el País Vasco ni en Navarra ni a quienes llevan el SII. Esta página no conserva libros registro; consulte a la AEAT si su forma de facturar está afectada.
Factura electrónica entre empresas: el Real Decreto 238/2026 obliga a empresarios y profesionales a expedir factura electrónica cuando el destinatario es otro empresario o profesional en España. Con la Orden HAC/1028/2026, en vigor desde el 6 de octubre de 2026, empiezan a contar los plazos: 12 meses para quienes facturen más de 8 millones de euros (6 de octubre de 2027) y 24 meses para el resto (6 de octubre de 2028). Las facturas simplificadas quedan, en general, fuera.
México: los contribuyentes deben emitir comprobantes fiscales digitales por Internet (CFDI) por los actos o actividades que realicen, por los ingresos que perciban o por las retenciones que efectúen (art. 29 del Código Fiscal de la Federación, según la guía del SAT). Un documento en papel o PDF hecho con esta plantilla puede servir como nota de venta, cotización o cuenta de cobro, pero no es un comprobante fiscal. Desde 2026, el artículo 29-A exige además que los comprobantes amparen operaciones reales; de lo contrario se consideran falsos.
Colombia: el sistema de facturación comprende la factura de venta y los documentos equivalentes. La factura de talonario o de papel solo tiene validez cuando el obligado presenta inconvenientes tecnológicos que le impidan facturar electrónicamente. Las facturas electrónicas de venta deben ser validadas por la DIAN antes de su expedición y solo se entienden expedidas cuando son validadas y entregadas al adquirente (art. 616-1 del Estatuto Tributario). Comerciantes y quienes ejerzan profesiones liberales deben expedir factura o documento equivalente y conservar copia de cada operación (art. 615). La factura de venta debe llevar su denominación, nombre o razón social y NIT del vendedor y del adquirente con el IVA discriminado, numeración consecutiva, fecha, descripción, valor total y la calidad de retenedor del IVA (art. 617).
Argentina: según ARCA, deben emitir factura electrónica o usar controladores fiscales los inscriptos en el IVA, los exentos en el IVA y los monotributistas. La Resolución General 5893/2026 extiende la obligación de emitir comprobantes electrónicos a monotributistas sociales y promovidos desde el 1 de noviembre de 2026 y a los sujetos no alcanzados por el IVA desde el 1 de marzo de 2027; hasta esa fecha estos últimos siguen con talonarios impresos. No se ha leído el texto de la resolución en el Boletín Oficial.
En México, Colombia y Argentina este documento no es la factura electrónica que exige cada país. Es un resumen, no asesoramiento jurídico ni fiscal. Si tiene dudas, consulte a su gestor o contador o a la administración tributaria de su país.
- Reglamento de facturación, Real Decreto 1619/2012 (BOE)
- Verifactu: preguntas frecuentes sobre el ámbito de aplicación (AEAT)
- Verifactu: nota informativa del Ministerio de Hacienda, 5 de octubre de 2026
- Real Decreto 238/2026: factura electrónica entre empresarios y profesionales (BOE)
- Orden HAC/1028/2026 (BOE)
- México: guía de llenado del CFDI, Anexo 20 (SAT)
- México: decreto que reforma el Código Fiscal de la Federación (DOF, 7 de noviembre de 2025)
- Colombia: Estatuto Tributario, arts. 615, 616-1 y 617 (Senado)
- Argentina: factura electrónica, sujetos obligados (ARCA)
- Argentina: novedad sobre la RG 5893/2026 (ARCA)
Consejos para cobrar a tiempo
- Numere las facturas sin saltos ni números repetidos, por ejemplo F-2026-031, F-2026-032.
- Describa el encargo para que el cliente lo reconozca sin llamar: qué, cuánto y cuándo.
- Ponga un vencimiento claro; la plantilla lo calcula a partir de las condiciones de pago «Pago a 30 días».
- En «Forma de pago» indique el titular de la cuenta, el IBAN (o la CLABE, el número de cuenta o el CBU) y un concepto con el número de factura.
- Envíe la factura en cuanto termine el trabajo y guarde una copia de cada factura que envíe.
Preguntas frecuentes
¿Es gratis esta plantilla de factura?
Sí. No hace falta crear una cuenta y la hoja impresa no lleva marca de agua ni logo nuestro.
¿Qué datos debe llevar una factura en España?
Entre otros: número y serie correlativos, fecha de expedición, nombre o razón social, NIF y domicilio del emisor y del destinatario, descripción de las operaciones, tipo de IVA y cuota de IVA por separado, y la fecha de la operación si es distinta. Si la operación está exenta, la norma que la exime. El formulario le avisa de lo que aún falta.
¿Puedo hacer una factura simplificada?
En España puede expedirse factura simplificada hasta 400 € IVA incluido (hasta 3.000 € en ciertas operaciones, como las ventas al por menor), con menos datos que una factura completa. El formulario tiene en cuenta ese límite en su aviso.
¿Esta factura sirve en México, Colombia o Argentina?
Como factura fiscal, no. En México solo el CFDI tiene validez fiscal; en Colombia la factura debe ser electrónica y validada por la DIAN (la de papel solo vale si hay problemas tecnológicos); en Argentina los inscriptos en IVA, exentos y monotributistas deben emitir factura electrónica autorizada por ARCA. Use este documento como nota de venta, cuenta de cobro, presupuesto o borrador, y emita la factura electrónica por los canales oficiales.
¿Tengo que cumplir Verifactu para hacer facturas con esta plantilla?
Según la AEAT, la facturación manual y el uso de procesadores de texto u hojas de cálculo solo para escribir e imprimir facturas no están afectados por Verifactu. Esta página rellena e imprime una factura en su navegador y no conserva libros registro. Consulte a la AEAT si su forma de facturar está afectada.
¿Esta factura es una factura electrónica?
No. Esta plantilla hace una factura en papel o PDF. En España sigue siendo válida hoy, aunque entre empresas y profesionales la factura electrónica será obligatoria desde el 6 de octubre de 2027 (más de 8 millones de euros de facturación) o el 6 de octubre de 2028 (resto).
¿Puedo poner más de un tipo de IVA en una factura?
Sí. El tipo del formulario vale para todas las líneas; escriba otro tipo en la casilla pequeña de una línea. La factura muestra entonces la base imponible y el IVA por tipo.
¿La plantilla calcula la retención de IRPF?
No. Si debe aplicar una retención, indíquela en las observaciones y compruebe con su gestor cómo hacerlo.
¿Se guardan mis datos?
Solo en su propio navegador, para que los encuentre en la siguiente factura. No se envía nada a nuestros servidores. En un ordenador compartido, pulse después «Borrar formulario».